الميزانية العمومية والتدفقات النقدية

ما يملكه المتجر وما عليه في يوم واحد، ومن أين جاء النقد وأين ذهب.

الميزانية العمومية

افتح التقارير ← الميزانية العمومية. في الأعلى إجمالي الأصول: النقد والبنك والمخزون وما على العملاء، وإجمالي الالتزامات: ما عليك للموردين وغيرهم، وإجمالي رأس المال: ما وضعته في المتجر، والأرباح / الخسائر المؤقتة (دائن): ربح السنة الذي لم يُقفَل بعد.
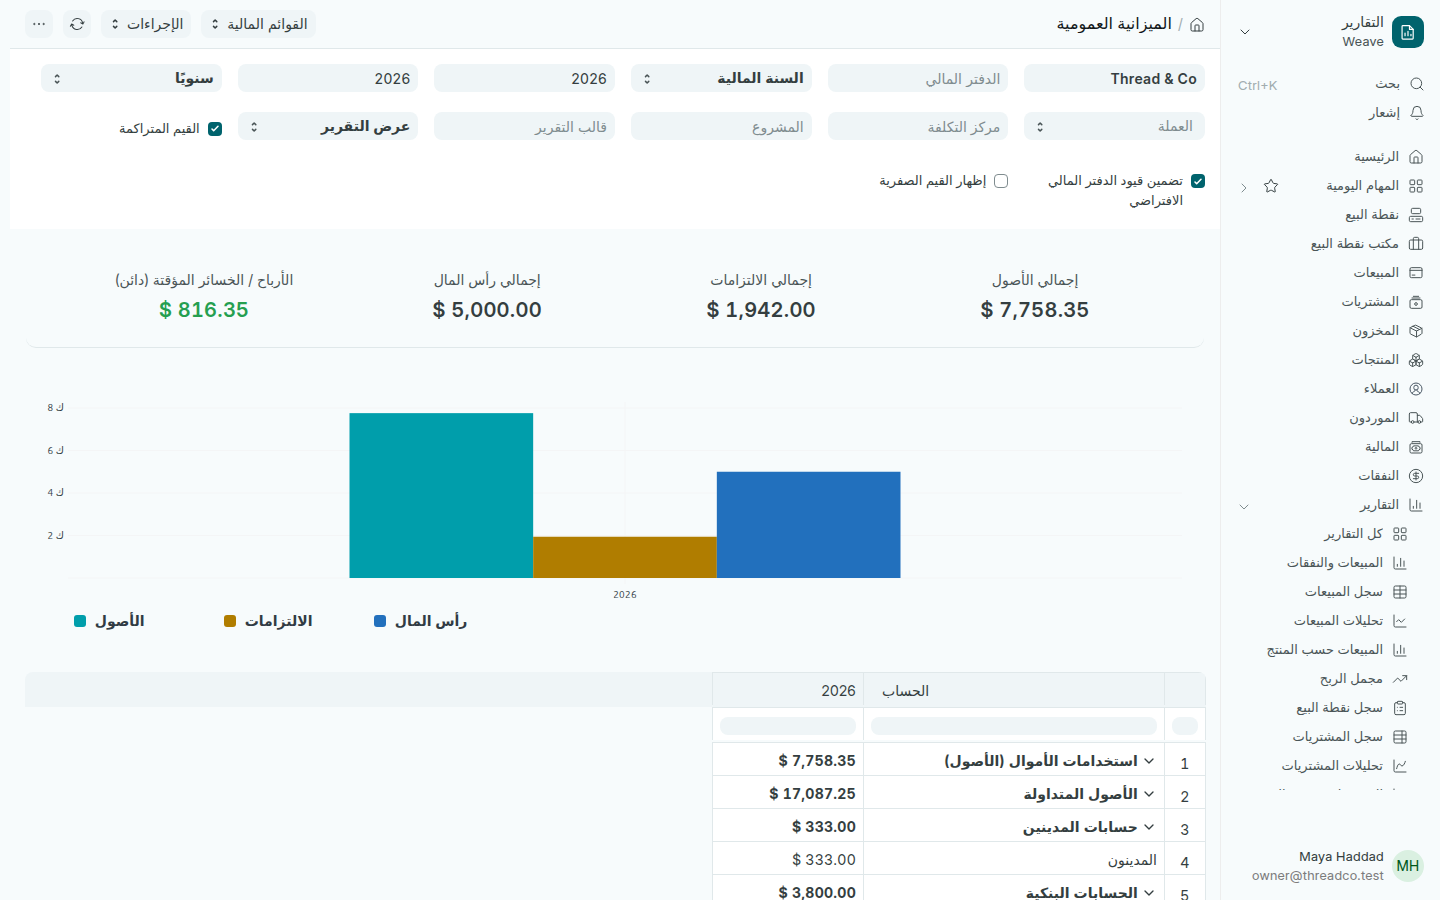
تقرير الميزانية العمومية
الأصول تساوي الالتزامات ورأس المال والربح معاً.

إن لم تتساوَ، فهناك قيد يحتاج مراجعة: افتح ميزان المراجعة.

التدفقات النقدية

افتح التقارير ← التدفقات النقدية. يقسم التقرير حركة النقد إلى ثلاثة: صافي النقد من العمليات (البيع والشراء والنفقات)، وصافي النقد من الاستثمار، وصافي النقد من التمويل (ما أدخلته أو سحبته). مجموعها صافي التغير في النقد.
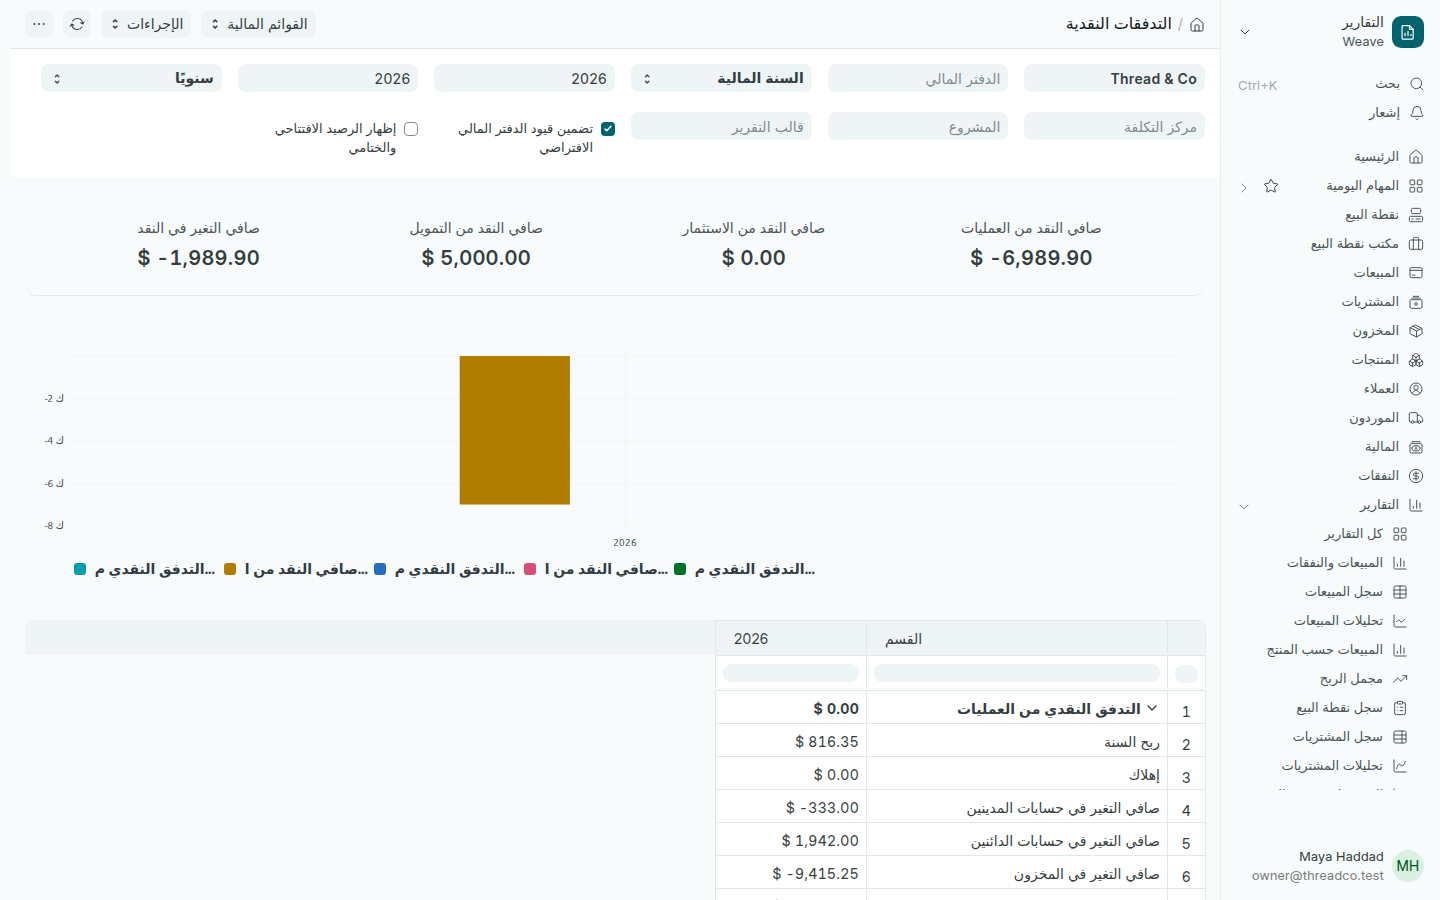
تقرير التدفقات النقدية
يبدأ النقد من العمليات بربح السنة، ثم يطرح ما بقي مخزوناً أو ديناً على العملاء.

متجر رابح قد ينقصه النقد: البضاعة التي اشتريتها ولم تُبع بعد تظهر هنا في صافي التغير في المخزون.
Balance sheet and cash flow

What the shop owns and owes on one day, and where its cash came from and went.

Balance sheet

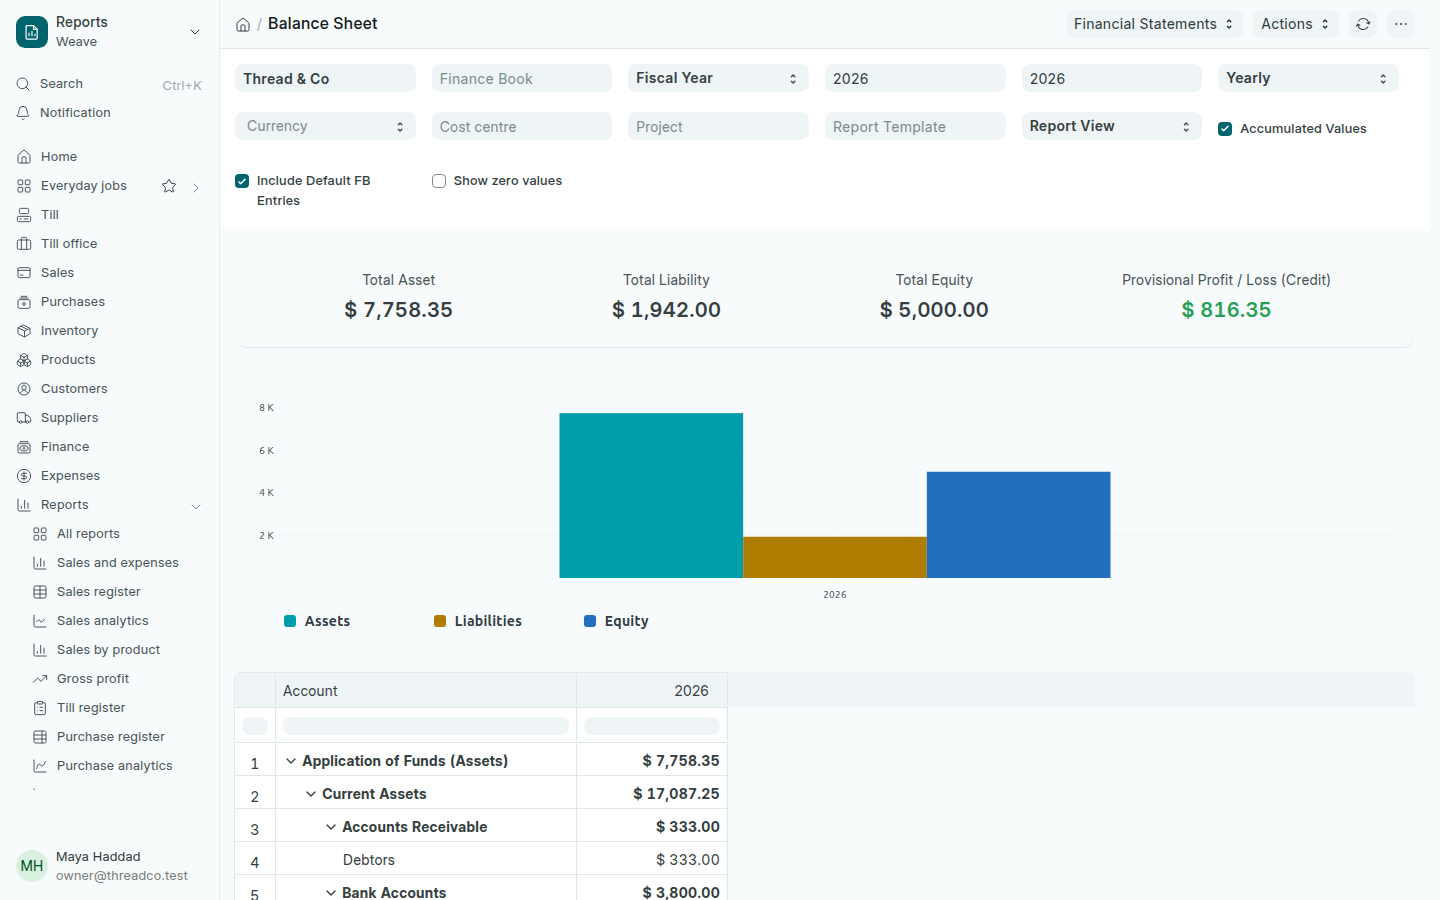
Open Reports → Balance sheet. At the top are Total Asset: cash, bank, stock and what customers owe; Total Liability: what you owe suppliers and others; Total Equity: what you put into the shop; and Provisional Profit / Loss (Credit): the year's profit not yet closed.

The Balance sheet
Assets equal liabilities, equity and profit together.

If they do not, an entry needs checking: open the Trial balance.

Cash flow

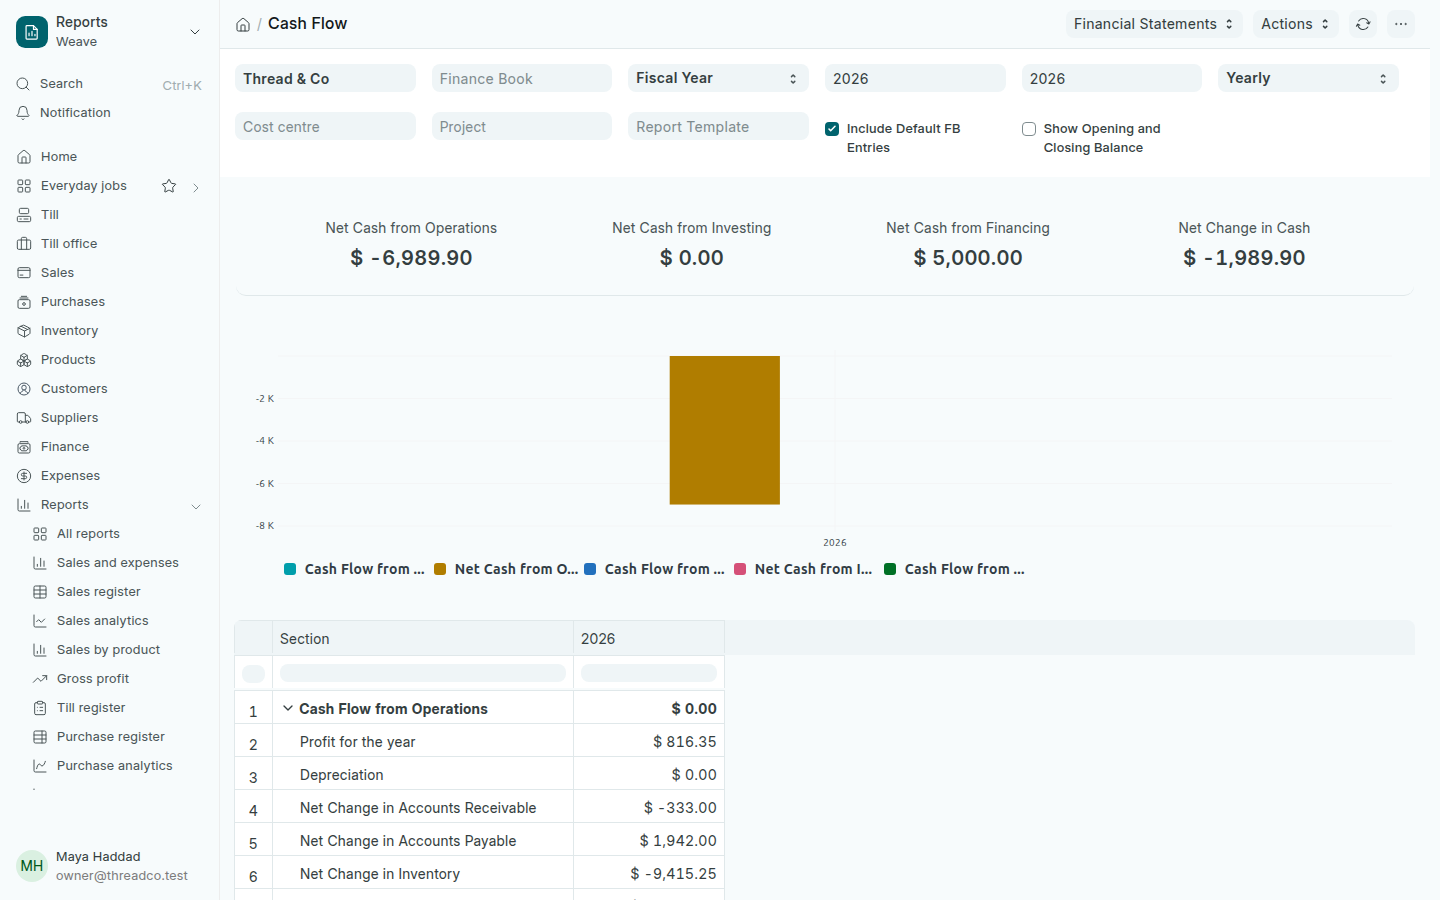
Open Reports → Cash flow. It splits the movement of cash three ways: Net Cash from Operations (buying, selling and expenses), Net Cash from Investing, and Net Cash from Financing (what you put in or took out). Together they make the Net Change in Cash.

The Cash flow report
Cash from operations starts from the year's profit, then takes off what is still in stock or owed by customers.

A profitable shop can still be short of cash: goods you bought and have not sold yet show here as Net Change in Inventory.